Когда человек раскладывает на столе кредитные договоры, судебные письма и квитанции, цифры впервые складываются в общую картину долгов. На этом фоне запрос финансы и кредит специальность звучит уже не отвлечённо: пережитый долговой кризис нередко пробуждает интерес к устройству банков, бюджетов и обязательств. Обе темы объединяет умение видеть за суммой условия договора, срок, стоимость денег и последствия решения. Поэтому разбор начинается с банкротства физического лица, а затем переходит к образованию в сфере финансов.
С чего начинается честная оценка долгов
Подготовку к банкротству начинают не с заявления в суд, а с полной описи обязательств, имущества и доходов. Пока сведения разбросаны между банковскими приложениями, письмами взыскателей и личными записями, человек видит отдельные платежи, но не общую нагрузку. Простая таблица помогает собрать рядом основной долг, проценты, неустойку, исполнительский сбор и дату последнего платежа.
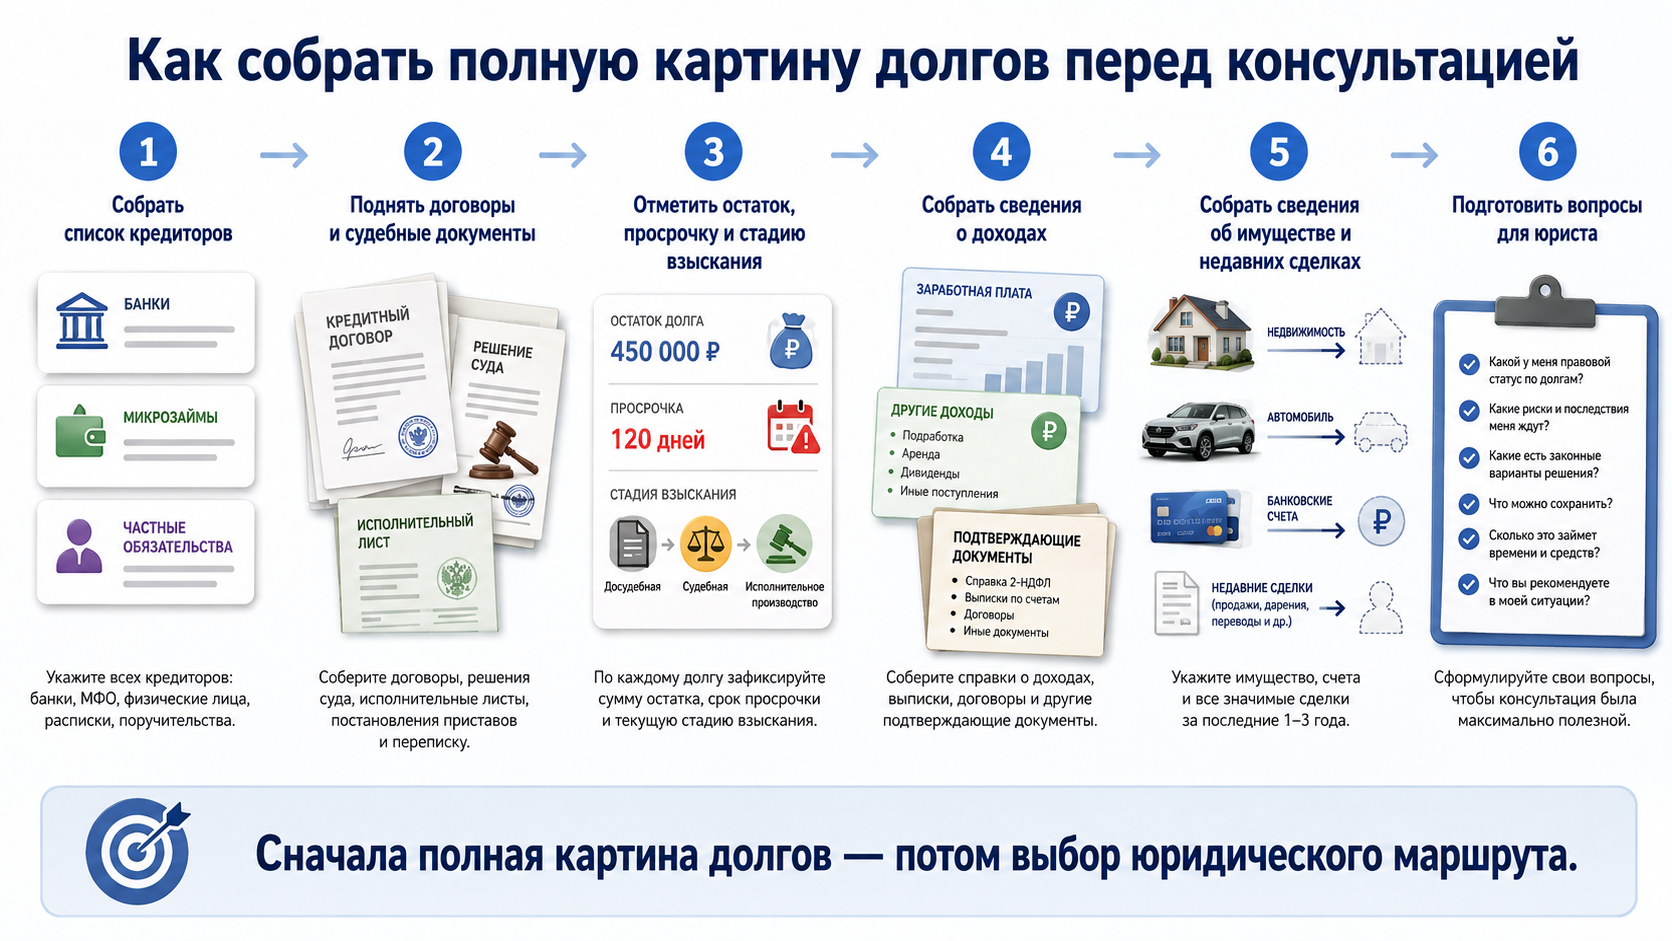
В перечень включают банковские кредиты, займы, задолженность по коммунальным услугам, налогам, распискам и судебным актам. Отдельно фиксируют обязательства, связанные с предпринимательской деятельностью, поручительством и возмещением вреда. Если по долгу уже работает судебный пристав, записывают номер исполнительного производства и содержание постановления. Эти сведения могут влиять на выбор процедуры и набор документов.
Сумма в личном кабинете кредитора не всегда совпадает с суммой, указанной в судебном акте или исполнительном производстве. Расхождение может возникнуть из-за процентов, частичного взыскания или платежа, который поздно отразился в системе. Если о долге человек узнаёт только после блокировки счёта, нужно получить документы, выяснить основание взыскания и проверить, кому принадлежит требование.
Рабочая карта обязательств может содержать пять позиций:
- название кредитора и основание долга;
- остаток основного обязательства, проценты и неустойку по отдельности;
- сведения о суде и исполнительном производстве;
- наличие залога, поручителя или созаёмщика;
- дату последнего платежа и источник подтверждения суммы.
Срок исковой давности нельзя считать автоматическим списанием долга. Его применение зависит от обстоятельств обязательства, графика платежей и действий сторон. Поэтому фраза «прошло три года» без изучения договора и судебных материалов сама по себе ничего не доказывает.
После долгов проверяют имущество. В перечень входят недвижимость, транспорт, доли в организациях, счета, вклады, ценные бумаги и требования к другим лицам. Попытка скрыть актив создаёт риск спора и других неблагоприятных последствий. Лучше заранее выяснить правовой режим имущества, включая совместную собственность супругов и предметы залога.
Единственное пригодное для постоянного проживания жильё обычно защищено исполнительским иммунитетом, но ипотечный объект подчиняется другому режиму. Здесь нельзя опираться на короткие универсальные памятки: правовая оценка зависит от конкретных обстоятельств дела.
Судебная и внесудебная процедуры различаются не только ценой
Банкротство физического лица проводят через арбитражный суд либо во внесудебном порядке через многофункциональный центр. Выбор зависит от размера обязательств, состояния исполнительных производств, состава имущества и оснований, предусмотренных Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)».
Для внесудебной процедуры закон устанавливает долговой диапазон от 25 тысяч до 1 миллиона рублей и несколько вариантов допуска, связанных с исполнительным производством, возрастом, доходами и длительностью взыскания. Одной справки о низком заработке недостаточно. Формальные условия проверяются по государственным сведениям, а ошибки в перечне кредиторов могут повлиять на результат процедуры.
В судебном деле участвует финансовый управляющий. Он изучает сведения о счетах и имуществе, публикует сообщения, принимает требования кредиторов, анализирует сделки и представляет суду отчёты. Кандидатуру утверждает суд из числа членов саморегулируемой организации.
Перед заседанием обычно собирают значительный пакет документов: паспортные данные, справки, договоры, выписки. Один недостающий документ не всегда останавливает дело, однако системные пробелы вызывают дополнительные вопросы. Суд оценивает полноту раскрытия сведений и подтверждённость обстоятельств.
Различия процедур, которые влияют на выбор:
| Критерий | Судебное банкротство | Внесудебное банкротство |
|---|---|---|
| Орган проведения | Арбитражный суд при участии финансового управляющего | Многофункциональный центр без судебного разбирательства |
| Основание допуска | Признаки неплатёжеспособности и обстоятельства, подтверждённые документами | Формальные условия закона, связанные с долгом и взысканием |
| Проверка сделок | Возможен подробный анализ операций и оспаривание | Полноценного судебного анализа в обычном ходе процедуры нет |
| Расходы | Возникают обязательные судебные и процедурные траты | Плата за обращение через многофункциональный центр не взимается |
| Перечень кредиторов | Требования рассматриваются в рамках дела | Особое значение имеет точность списка, поданного гражданином |
Судебное банкротство не сводится к простому списанию кредитов. Суд может ввести реструктуризацию долгов, а при наличии оснований перейти к реализации имущества. В первом случае рассматривают план расчётов, во втором финансовый управляющий формирует конкурсную массу и проводит предусмотренные законом действия.
Не списываются, в частности, требования о возмещении вреда жизни или здоровью, алименты и ряд других обязательств, прямо указанных в законе. Если должник скрывал имущество, сообщал ложные сведения или действовал недобросовестно, суд может отказать в освобождении от обязательств.
Сделки перед банкротством изучают особенно внимательно. Продажа автомобиля родственнику по заниженной цене, дарение доли или вывод денег незадолго до обращения могут привести к оспариванию. Желание срочно «переписать имущество» иногда создаёт больше проблем, чем исходный долг.
Документы показывают финансовое поведение без лишних слов
Полный пакет документов нужен не ради формальности: по нему суд и финансовый управляющий восстанавливают движение денег, причины неплатёжеспособности и поведение гражданина перед обращением. Заявитель подтверждает доходы, семейное положение, сделки, имущество, счета и состав обязательств. Перечень зависит от конкретной ситуации.
Кредитный договор отвечает только на часть вопросов. Нужны сведения об остатке задолженности, платежах, судебных спорах и взыскании. Банковские выписки показывают поступления и переводы, документы о доходе помогают понять, почему прежний график перестал исполняться. Если причиной кризиса стала болезнь или потеря работы, подтверждающие документы связывают это событие с ухудшением финансового положения.
Копии документов должны быть читаемыми. Обрезанная дата, неразборчивая подпись или фотография под углом усложняют работу с материалами. Понятные названия файлов и аккуратная структура приложений снижают риск, что важный документ затеряется.
Перед подачей заявления полезно проверить документы в следующем порядке:
- сопоставить перечень кредиторов с договорами, судебными актами и исполнительными производствами;
- собрать сведения обо всех счетах, включая закрытые в период, который имеет значение для дела;
- поднять документы о крупных сделках и объяснить происхождение полученных денег;
- проверить семейные документы, брачный договор и соглашения о разделе имущества;
- сверить опись приложений с файлами и бумажными копиями.
Точность здесь полезнее избыточности. Несколько одинаковых копий не заменят недостающую выписку, а длинное эмоциональное объяснение не подтвердит размер дохода. При этом короткая письменная хронология может помочь увидеть последовательность событий: получение кредита, снижение заработка, просрочку, суд и начало взыскания.
До подачи заявления оценивают будущие расходы. В судебной процедуре предусмотрены траты на вознаграждение финансового управляющего, публикации, почтовые отправления и другие действия по делу. Конкретный бюджет зависит от числа кредиторов, длительности разбирательства, имущества и наличия споров.
Юридическая услуга тоже требует понятного договора. В нём фиксируют объём работы: подготовку заявления, участие в заседаниях, ответы на запросы, сопровождение споров. Формулировка «банкротство под ключ» сама по себе не объясняет, кто собирает документы, входит ли обжалование и какие расходы оплачиваются отдельно.
После завершения банкротства действуют предусмотренные законом последствия. Отдельные ограничения касаются получения кредитов, руководства юридическими лицами и повторного инициирования процедуры. Точные сроки лучше проверять по действующей редакции закона и документам по конкретному делу.
Чему учат программы о финансах и кредите
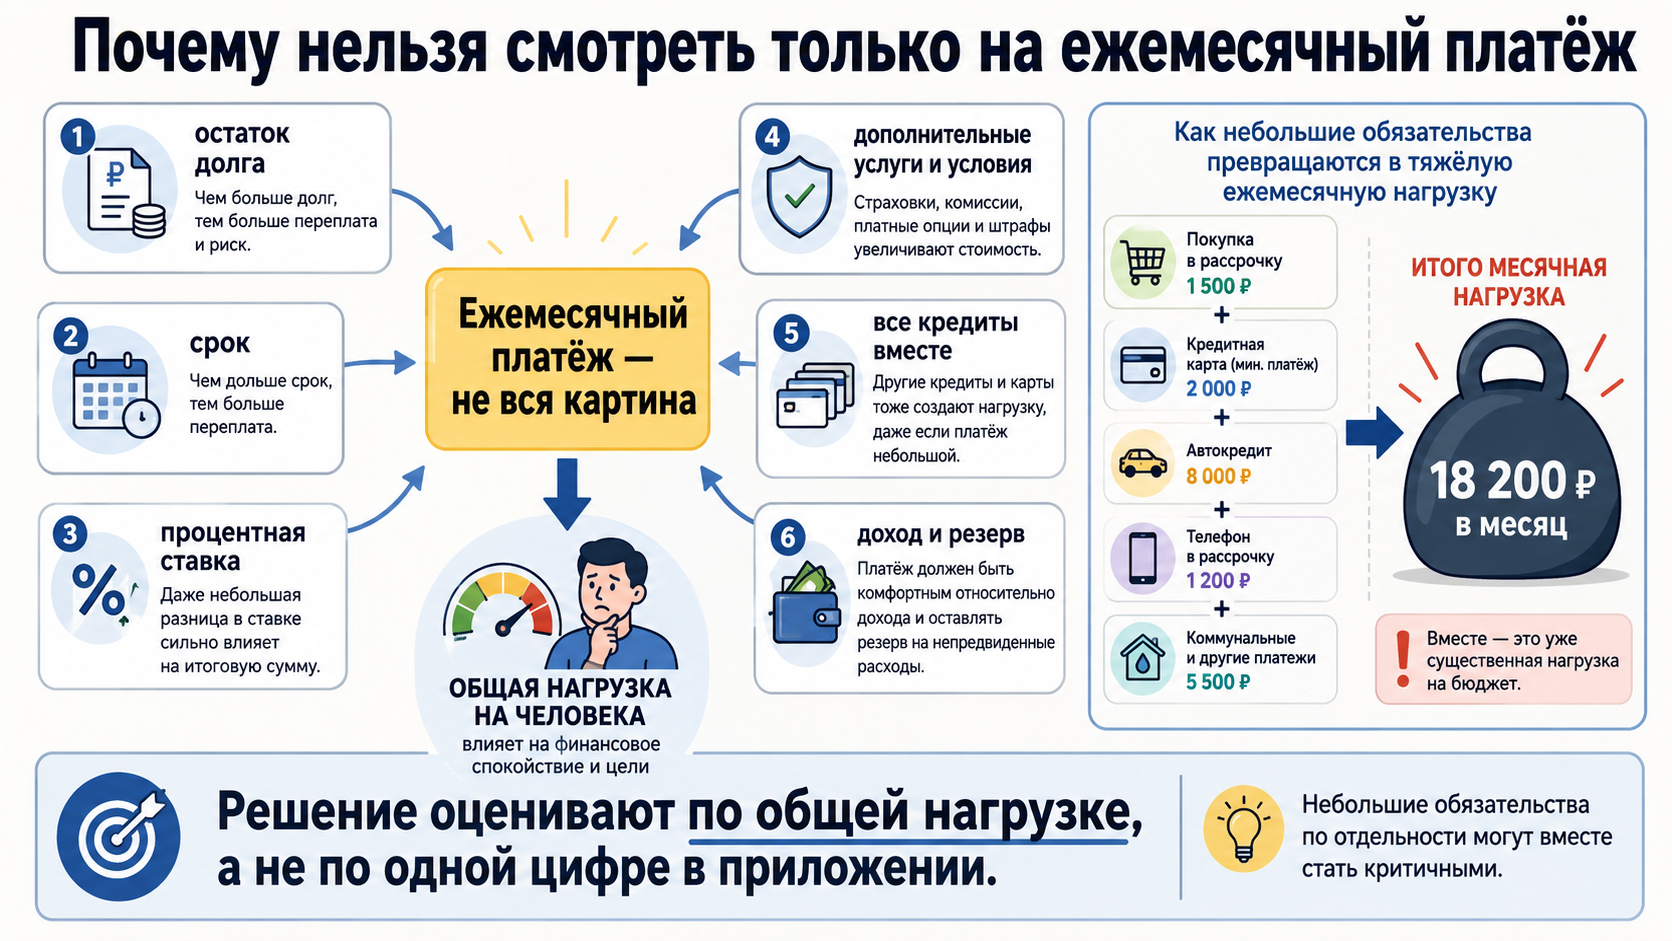
Образование в сфере финансов и кредита учит анализировать денежные потоки, банковские операции, налоги, бюджет и риски. Оно не заменяет юриста в деле о банкротстве, но даёт язык, на котором описывают процентную ставку, стоимость заёмных средств, ликвидность и платёжеспособность. Человек начинает оценивать ежемесячный платёж вместе со сроком и общей стоимостью обязательства.
Название направления нужно читать внимательно. Формулировка «финансы и кредит» может обозначать профиль внутри экономики, программу высшего образования или привычное название специализации. В среднем профессиональном образовании встречаются программы, связанные с финансами и банковским делом. Абитуриенту стоит проверить код, уровень, квалификацию, учебный план и сведения о конкретной программе.
Одно название не показывает содержание семестров. В одном учебном плане больше банковских операций, в другом — государственных и корпоративных финансов, бухгалтерского учёта или инвестиционного анализа. Разницу видно по обязательным дисциплинам, объёму практики и организациям, где студенты проходят стажировку.
На занятиях разбирают финансовую математику, экономику, статистику, бухгалтерский учёт, налогообложение, банковскую деятельность и анализ отчётности. Состав дисциплин различается между программами. Будущему студенту полезно открыть учебный план и посмотреть, как выстроена последовательность предметов и какие практические задания предусмотрены.
Опыт долгового кризиса может усилить интерес к учёбе, но не даёт профессиональной квалификации. Личный опыт иногда помогает быстрее увидеть цену неточной цифры, однако его нельзя автоматически переносить на устройство всей финансовой системы. Учёба требует отделять наблюдение от проверяемого вывода.
На практическом занятии студенту приходится не только получить результат, но и объяснить исходные данные и допущения. Например, при изменении срока или ставки итоговая сумма может заметно измениться. Так формируется привычка спрашивать, из чего состоит платёж и при каких условиях расчёт перестаёт быть верным.
При выборе программы стоит смотреть не только на должности преподавателей, но и на формат заданий. Полезны специалисты, которые умеют разбирать отчётность, банковские продукты, бюджет и реальные финансовые ситуации. Если обучение ограничивается пересказом определений, выпускнику будет сложнее применять знания к документам и расчётам.
Отдельная граница проходит между финансовой и юридической работой. Финансист рассчитывает нагрузку, оценивает денежный поток, сравнивает продукты и анализирует отчётность. Юрист толкует нормы, готовит процессуальные документы и представляет доверителя в правовом споре. В делах о несостоятельности эти профессии пересекаются, но не заменяют друг друга.
Выпускники финансовых программ работают в банках, страховых организациях, финансовых подразделениях предприятий, бюджетной сфере и аналитических службах. Название диплома не закрепляет конкретную должность автоматически. Работодатель смотрит на умение читать отчётность, пользоваться расчётными инструментами, объяснять выводы и соблюдать правила работы с конфиденциальными данными.
Особенно полезна практика с документами. Обезличенная выписка, кредитный график или бухгалтерский баланс показывают, способен ли студент связать строку в таблице с реальным экономическим событием. Без этой связи теория быстро превращается в набор терминов.
Долговой опыт не заменяет профессию, но меняет взгляд на деньги
Банкротство и финансовое образование пересекаются там, где человеку приходится объяснять происхождение каждой суммы. В процедуре это требуется суду, управляющему и кредиторам; в учебной задаче преподаватель просит раскрыть формулу и исходные сведения. Привычка сохранять договоры, сверять выписки и задавать вопросы к расчёту полезна в обеих ситуациях.
Однако образование не стоит выбирать только под влиянием тяжёлой личной истории. Ежедневная работа финансиста состоит из расчётов, регламентов, отчётности и проверки ошибок. До поступления полезно посмотреть примеры учебных заданий, пройти ознакомительные занятия и оценить собственное отношение к математике.
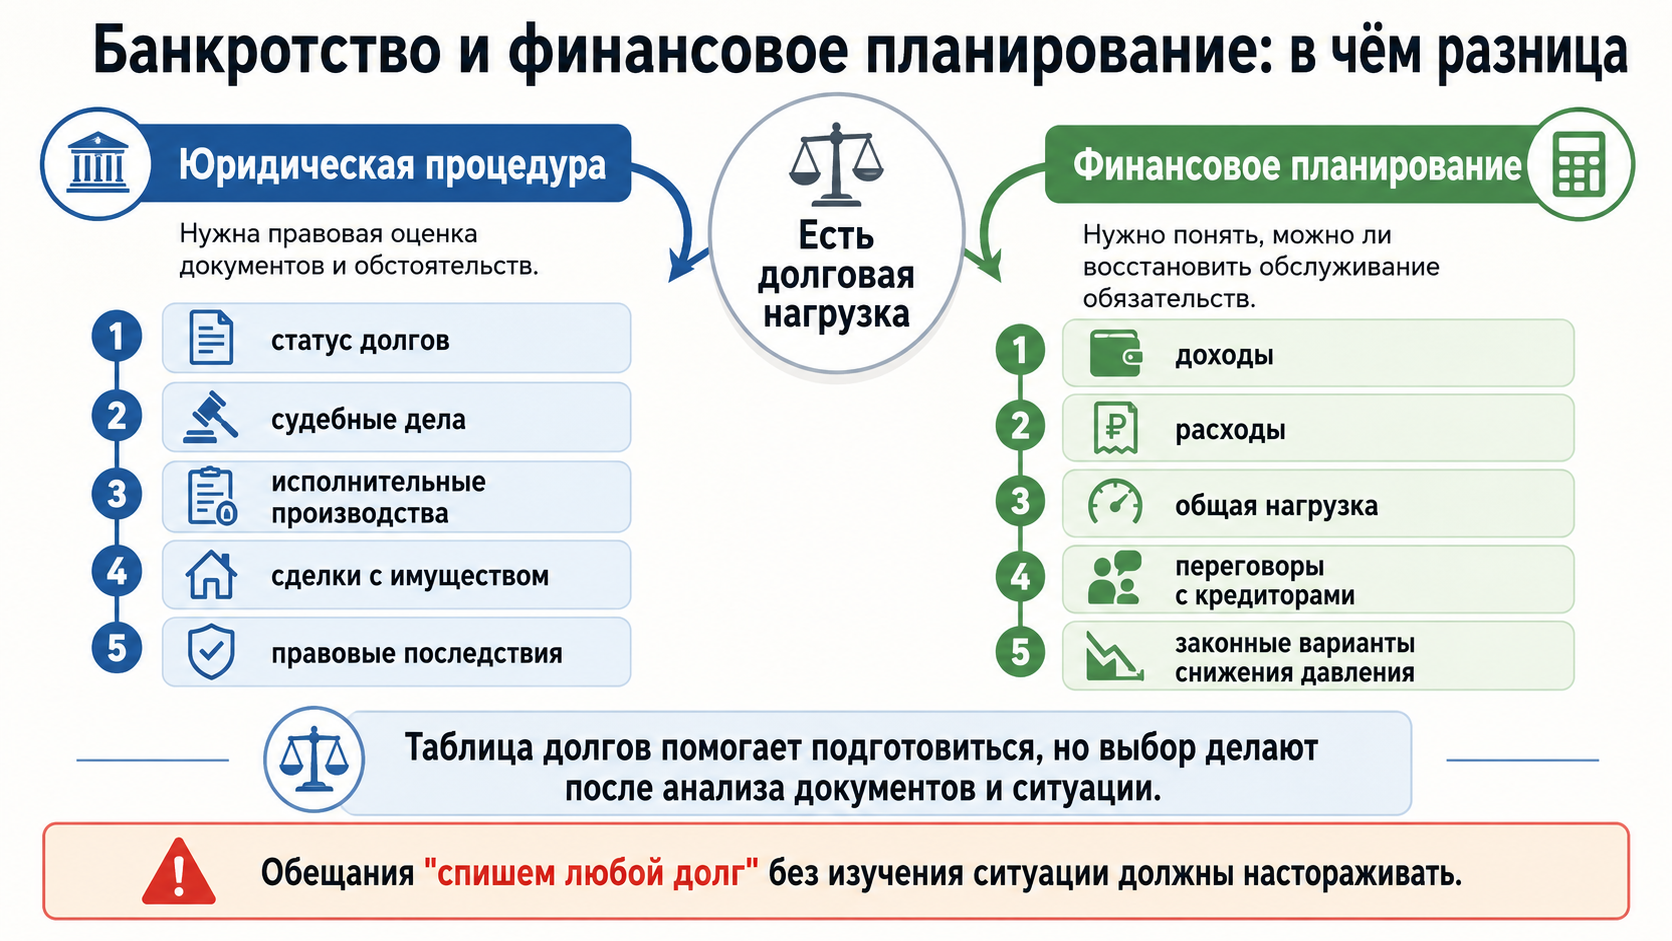
Финансовые знания при этом не отменяют правовых ограничений. Точная модель денежного потока не определит, оспорит ли суд сделку, а уверенное чтение кредитного графика не заменяет анализа исполнительного документа. Важно понимать границы компетенции и вовремя обращаться к специалисту другой области.
После завершения дела о банкротстве человек нередко начинает подробнее вести бюджет. Сначала это может казаться утомительным, но регулярная сверка расходов помогает увидеть повторяющиеся платежи, сезонные траты и слабые места бюджета. Для этого не обязательно использовать сложные инструменты.
Финансовая грамотность не означает отказ от любого кредита. Заём оценивают по цели, полной стоимости, устойчивости дохода и запасу на случай его снижения. Если платёж посилен только при постоянных премиях или сверхурочной работе, нагрузка становится уязвимой.
Перед новым обязательством полезно проверить устойчивость бюджета: уменьшить ожидаемый доход в личном расчёте, добавить сезонные траты и посмотреть, остаются ли деньги после платежа. Такая проверка не предсказывает будущее, но показывает, выдерживает ли обязательство менее благоприятный месяц.
Документы после завершённой процедуры лучше сохранять в понятном архиве. Судебные акты, отчёты управляющего, подтверждения платежей и переписка могут понадобиться позже, если сведения в реестрах или у кредитора обновятся с задержкой.
После суда остаётся работа с привычками и знаниями
Банкротство прекращает предусмотренные законом обязательства, но не меняет бытовую модель обращения с деньгами автоматически. Человеку всё равно приходится соотносить доход, обязательные расходы и допустимый риск. Финансовое образование может углубить этот навык, если интерес направлен на расчёты, документы и устройство финансовых организаций.
Практично разделить документы на две части: в одной хранить завершённое дело и связанные с ним материалы, в другой — учебные планы, требования к поступлению и примеры заданий. Эти темы не образуют прямой профессиональный маршрут, но обе требуют одного полезного навыка: проверять источник цифры и понимать документ до того, как принимать решение.